当サイトの記事は編集部が公開情報と読者の声を調査して独自に執筆しています。記事内にはアフィリエイト広告を含む場合があります。
「一人っ子だから、お金はそんなにかからないでしょう」
親戚や職場の人から、そんなふうに言われたことはありませんか。
言われたほうは、うまく返せずに笑ってごまかしてしまうんですよね。実際の家計は、そこまで楽ではなかったりします。
結論から言うと、一人っ子の費用は総額こそ少なく済みます。ただ、1人に集中しやすいうえ、国の支援はきょうだいが多い家庭のほうが厚くなります。
この記事では、公的な調査で分かっている教育費の目安と、2人きょうだいの家庭との差をお話しします。
教育費のあとに来る介護や老後のお金まで、まとめて見ていきましょう。
一人っ子の費用は年間どれくらい?まず数字で見てみましょう
- 公立に通う場合、子ども1人にかかる年間費用は小学校で約37万円、中学校で約54万円、高校で約60万円が目安です。
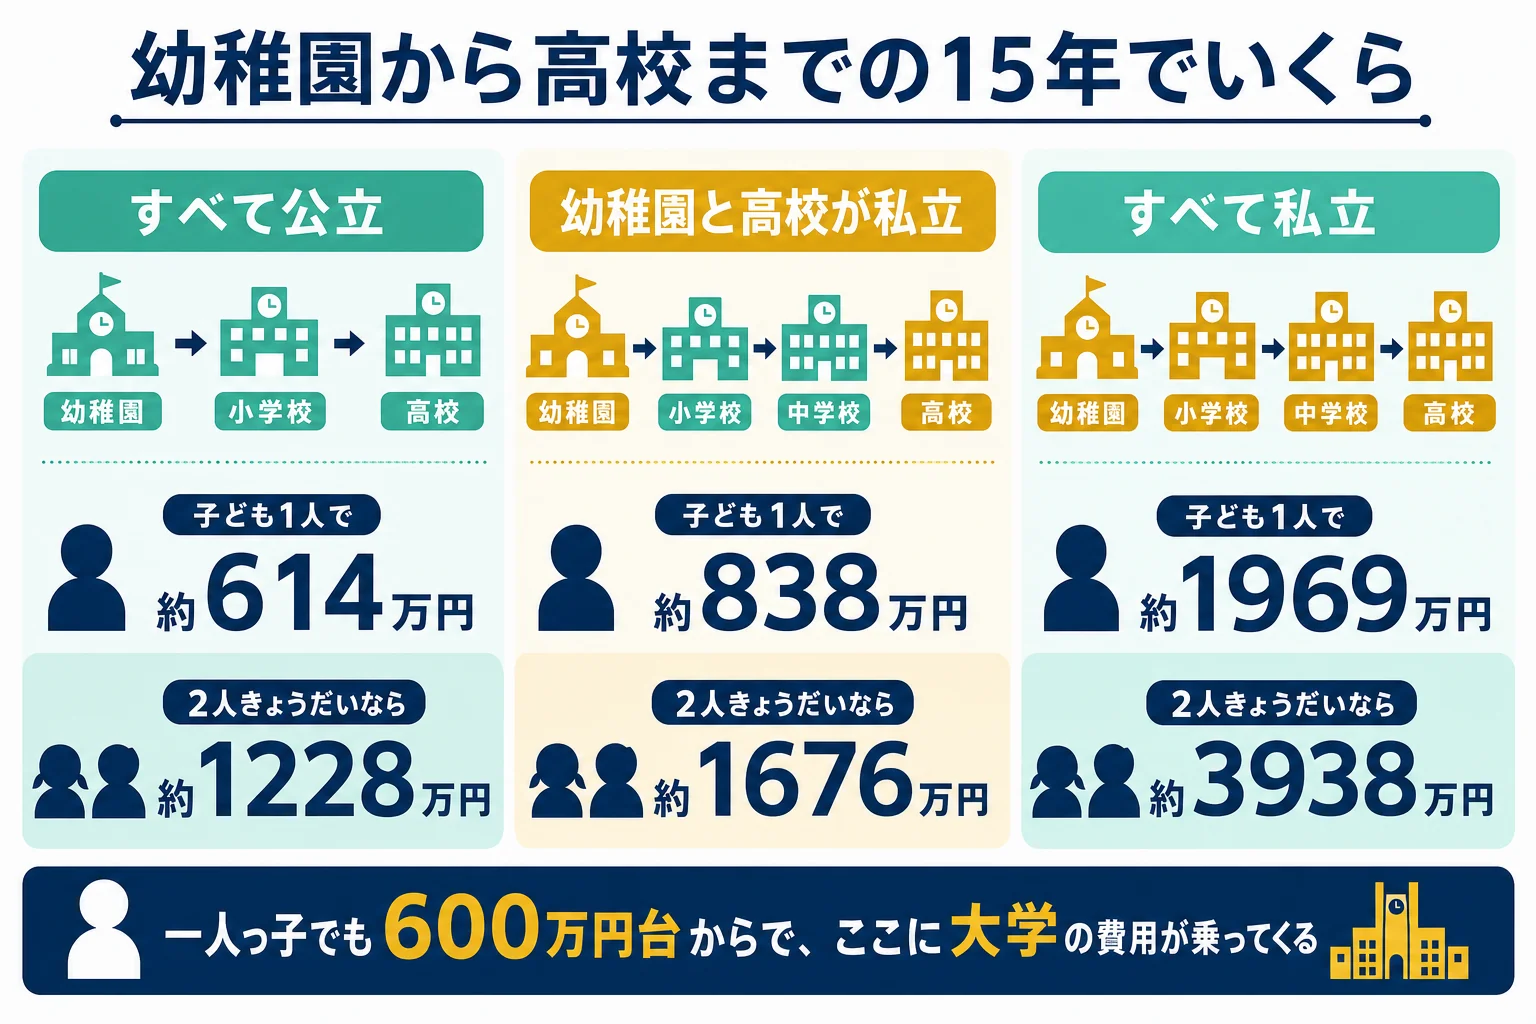
- 幼稚園から高校までの15年間では、すべて公立で約614万円、すべて私立で約1,969万円と3倍以上の開きがあります。
- 一人っ子でも「1人分はしっかりかかる」ところから逆算すると、見通しが立てやすくなります。
国の調査では、保護者が1年間に払った学校の費用と学校外の費用を合わせた金額が、学校の種類ごとに出ています。
まずはその数字を見てみましょう。
| 学校 | 公立(年間) | 私立(年間) |
|---|---|---|
| 幼稚園 | 約18万5千円 | 約34万7千円 |
| 小学校 | 約36万7千円 | 約174万2千円 |
| 中学校 | 約54万2千円 | 約156万円 |
| 高校(全日制) | 約59万7千円 | 約117万9千円 |
小学校の公立と私立で、年に137万円ほど違います。ここが一番の分かれ目ですね。
『うちは公立だから大丈夫』と思った方、少し待ってください。公立小学校の36万7千円のうち、25万6千円は塾や習い事などの学校外の費用なんです。
つまり公立に通っていても、家の外で使う分がお金の中身の大半を占めています。
幼稚園から高校まで15年でいくら?
同じ調査から、15年間を通した合計も出ています。進路の組み合わせで並べるとこうなります。
| 進路のパターン | 15年間の合計 |
|---|---|
| すべて公立 | 約614万円 |
| 幼稚園だけ私立 | 約665万円 |
| 幼稚園と高校が私立 | 約838万円 |
| すべて私立 | 約1,969万円 |
すべて公立でも、子ども1人あたり600万円を超えます。ここに大学の費用が乗ってきます。
大学まで入れると、一人っ子の教育費はどう伸びる?
国立大学の授業料は国が決めた標準額で年53万5,800円、入学料は28万2,000円です。4年間で約243万円になります。
私立大学は初年度の納付金だけで平均147万7,339円という調査結果があります。授業料の平均は年95万9,205円です。
- 教育費は毎年同じ額が出ていくわけではなく、大学の入学年に一番大きな山が来ます。
- 高校入学から大学卒業までで子ども1人あたり約942万円という調査結果もあります。
- 山の位置が分かっていれば、それまでの年数で割って毎月いくら貯めるかを決められます。
一人っ子と2人きょうだいで、費用の差はどこに出る?
- 単純に人数をかけると、2人兄弟の教育費は一人っ子の約2倍になります。
- ただし実際は、おさがりや行事の兼用で2人目のほうが割安になる部分があります。
- 一人っ子の家で差が出やすいのは金額の総額より、1人に使える上限が高くなることのほうです。
一人っ子と2人兄弟の費用を比べたい、という方は多いですよね。まずは単純な掛け算から見てみます。
| 進路のパターン | 一人っ子(15年) | 2人きょうだい(単純に2倍) |
|---|---|---|
| すべて公立 | 約614万円 | 約1,228万円 |
| 幼稚園と高校が私立 | 約838万円 | 約1,676万円 |
| すべて私立 | 約1,969万円 | 約3,938万円 |
差額は600万円から2,000万円近くになります。数字だけ見れば、一人っ子の家が有利に見えます。
2人目は「まるまる2倍」にはなりません
ただ、この掛け算はあくまで目安です。実際の家計では、2人目のほうが安く済む項目がいくつもあります。
制服や学用品のおさがり、ベビーカーやチャイルドシートの使い回し、家族で行く行事の費用。このあたりは2人目で新たに買い足す分が減ります。
一方で、同時に2人が中学生と高校生になる時期は、月々の出費が一気に重なります。
- 総額が少なく、貯めるスピードを落としても間に合いやすい
- 進路を選ぶときに「下の子の分」を気にしなくていい
- 入学の山が1回なので、いつ備えるかがはっきりしている
- 総額が単純計算で2倍近くになり、貯める期間が短い
- 中学と高校、高校と大学が重なる年が出てくる
- 上の子の進路を、下の子の費用を見ながら決めることがある
差が出るのは金額よりも「使える上限」
一人っ子の家で本当に変わるのは、合計額よりも1人にかけられる上限のほうなんです。
きょうだいがいれば「この塾は2人分は無理だね」と自然にブレーキがかかります。一人っ子の家には、そのブレーキがありません。
だから結果として、1人あたりの費用はきょうだいのいる家庭より高くなることもあります。総額は少ないのに、家計が楽にならない理由はここにあることが多いです。
きょうだい構成ナビ
あなたは何タイプ?きょうだい構成タイプ診断(1分)
育った環境(生まれ順・年齢差・性別の組み合わせ)と、今の行動16問から、一人っ子・長子・真ん中・末っ子の4タイプのどれに近いかを判定します。実際の生まれ順と一致しているか、ズレているかも分かります。
無料タイプ診断をはじめる※診断は端末内で完結し、回答は送信されません。
「一人っ子はお金持ち」と言われる理由と、集中投資の落とし穴
- 一人っ子=金持ちではなく、1人に使えるお金の上限が高く見えているだけのことが多いです。
- 1人に集中できるのは強みですが、上限が見えにくいぶん膨らみやすい面もあります。
- 費用を決めるのは生まれ順ではなく、家庭の収入と、何に使うと決めたかです。
『一人っ子はお金持ちだよね』と軽く言われて、もやっとした経験はありませんか。
この言い方が広まるのは、外から見える部分に差が出やすいからなんです。
習い事の数、持ち物、旅行先。1人分にまとめれば、同じ予算でも見た目は豪華になります。
「お金持ちに見える」と「余裕がある」は別の話
実際には、一人っ子を選んだ理由に経済的な事情があるご家庭も少なくありません。子どもは1人と決めた背景はさまざまです。
そのあたりは選択一人っ子はずるい?賢い?決めた理由と後悔しない考え方でも触れています。
つまり「一人っ子だからお金持ち」という見方は、実態とずれていることがあります。
そもそも生まれ順やきょうだいの人数で、性格やお金の感覚が決まるという考え方は昔からあります。ただ、大規模な研究では性格の差はほとんど確認されていません。
年齢差や性別の組み合わせ、親の関わり方によっても出方は変わります。お金の話も同じで、人数より家庭ごとの事情のほうがずっと大きいんです。
1人に集中するときに起きやすいこと
- 「1人だから」と習い事を4つ5つと足してしまい、平日の夜が全部埋まってしまう。
- 中学受験と留学、どちらもできそうに見えて両方を走らせ、途中で資金が足りなくなる。
- 祖父母からの援助を前提に予算を組んでしまい、事情が変わった時に組み直せなくなる。
『せっかく1人なんだから、できることは全部やらせてあげたい』
その気持ちは自然です。ただ、全部やらせようとすると、お子さんの側も休む時間がなくなってしまいます。
習い事の数をどう決めるかは一人っ子に向いている習い事・スポーツの選び方でも扱いました。
- 費用を抑えながら学ぶ機会を足したい時は、通信教育や家庭学習の教材を組み合わせる方法もあります。
- 通うタイプの塾と違い、月々の額が読みやすいので予算を決めやすくなります。
- 同年代と関わる機会が足りないと感じるなら、学ぶ量より「人と会う回数」を基準に選ぶ手もあります。
支援制度は、きょうだいが多いほど手厚くなります
- 児童手当は第3子以降だけ月3万円で、一人っ子の家は最初から対象外です。
- 大学の授業料が無償になる多子世帯向けの仕組みも、扶養する子が3人以上という条件です。
- だから一人っ子の家は「制度で助かる分」を見込まず、自力の準備で組み立てておくと安心です。
ここが、ほかの記事であまり触れられない部分です。
いまの子育て支援は、子どもの人数が多い家庭ほど1人あたりの金額が大きくなる作りになっています。
一人っ子の家は、その加算の外側にいます。
一人っ子と第3子で、児童手当はこれだけ違う
児童手当は2024年10月から所得制限がなくなり、高校生年代まで受け取れるようになりました。金額は年齢と、何人目かで変わります。
| 何人目か | 3歳未満 | 3歳から高校生年代 | 18年分を単純計算すると |
|---|---|---|---|
| 第1子・第2子 | 月1万5,000円 | 月1万円 | 約234万円 |
| 第3子以降 | 月3万円 | 月3万円 | 約648万円 |
一人っ子は第1子なので、受け取れるのは左の列です。第3子との差は単純計算で400万円を超えます。
ちなみに第3子かどうかを数えるときは、22歳になる年度末までの子どもも人数に入ります。
大学の無償化も「子ども3人以上」が条件
2025年度から、扶養する子どもが3人以上の世帯を対象にした仕組みが始まりました。所得の制限なく、大学などの授業料と入学金が一定額まで減額されます。
私立大学なら授業料が年70万円まで、入学金が26万円まで対象になります。
一人っ子の家は、この仕組みも使えません。
- 高校の授業料は2026年度から所得の制限がなくなり、私立でも年45万7,200円まで支援を受けられます。ここは人数に関係なく使えます。
- 大学の給付型奨学金や授業料減免は、世帯収入の条件を満たせば子どもの人数に関わらず対象になります。
- 自治体独自の助成は内容がばらばらなので、住んでいる市区町村の窓口で一度確認しておきましょう。
- 使えない制度を数えるより、使える制度を確認しておくほうが早く済みます。
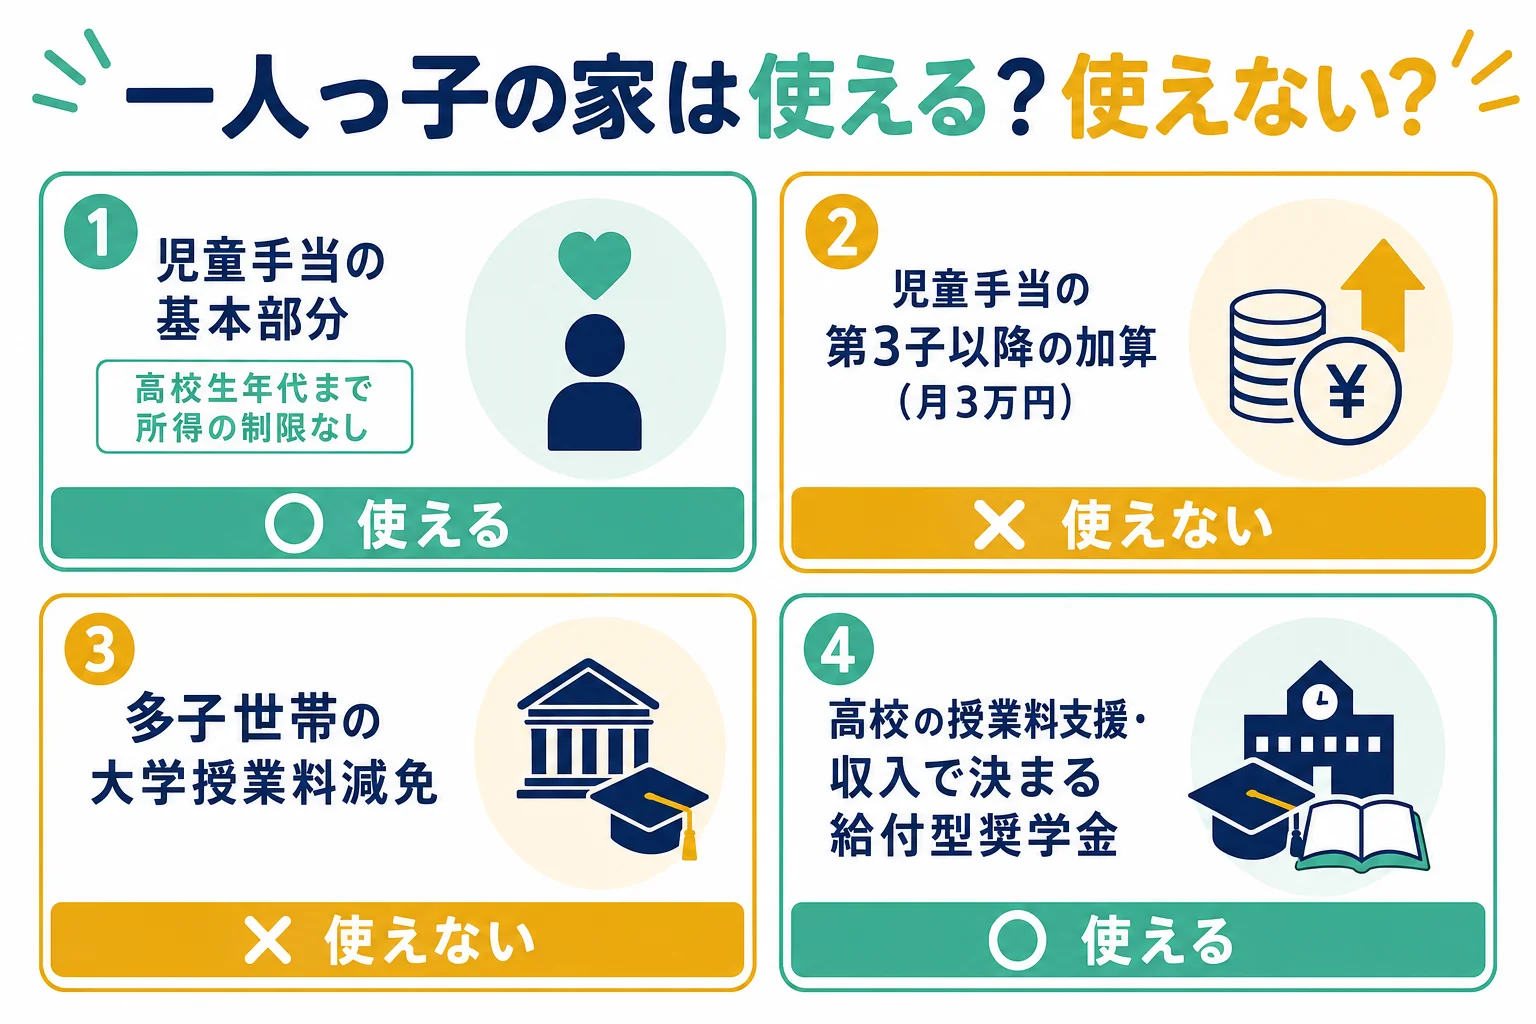
高校までは人数に関係なく支援が届きます。差が開くのは、児童手当の加算と大学の部分です。
教育費のあとに来る、親の介護と自分の老後のお金
- 一人っ子のお金の山は、子どもの教育費だけでは終わりません。
- 親の介護と自分の老後が重なる時期があり、分担する相手がいないのが一人っ子の特徴です。
- 教育費の計画を立てる段階で、その先の10年も同じ紙の上に書いておくと慌てずに済みます。
『親の介護にかけるお金がない』
一人っ子の相談で、この言葉はよく出てきます。きょうだいがいれば頭割りにできる費用が、そのまま1人分の負担になるからです。
一人っ子のお金カレンダー
ここは他の記事にあまり出てこないので、一枚の表にしてみました。自分の年齢を当てはめて眺めてみてください。
| 時期 | 出ていくお金の山 | 一人っ子の家で起きやすいこと | その時期にやっておきたいこと |
|---|---|---|---|
| 子どもが0から5歳 | 保育料、習い事の始まり | 1人分なので余裕を感じやすい | 児童手当に手をつけず貯める |
| 小学生 | 学校外の費用が中心 | 習い事が増えやすい | 月にいくらまでかを決めておく |
| 中学生 | 塾、受験 | 1人に集中して伸ばしやすい | 大学の入学年に必要な額を出す |
| 高校生 | 授業料以外の費用、模試 | 進路の選択肢を広く持てる | 奨学金の種類を調べておく |
| 大学入学 | 入学金と初年度の納付金 | 一番大きな山が1回で来る | 前年までに用意を終える |
| 子どもの卒業後 | 親の介護、自分の老後 | 相談する相手が家族にいない | 親の年金額と預貯金を聞いておく |
一番下の行が、一人っ子の家でとくに重くなるところです。
介護のお金は「親のお金で足りるか」から
介護の費用をどうするか悩む時、最初に見るのは自分の貯金ではありません。親の年金と預貯金で、どこまで足りるかのほうが先です。
『そんなこと、親に聞けません』と思いますよね。いきなり金額を聞くのは気まずいものです。
だから入り口は、お金そのものではなく手続きの話にしておくと切り出しやすくなります。
「もし入院したら、保険証とか通帳ってどこにあるの?」
「年金の通知って、いつ届くやつだったっけ」
この聞き方なら、世間話の延長で話せます。詳しくは一人っ子の親の介護(遠方・独身・お金がない)にまとめました。
相続の場面でも、一人っ子は相続人が1人なので基礎控除が小さくなります。そのあたりは一人っ子の相続はどうなる?(相続税・遺産・家族信託)で扱っています。
- 親の年金額と、通帳がどこにあるかを聞いておく。
- 住んでいる市区町村の地域包括支援センターの場所を調べておく。相談は無料で、介護保険を申し込む前でも使えます。
- 自分の勤務先の介護休業と介護休暇の制度を確認しておく。
- 教育費の計画表に、親の介護が始まりそうな時期の欄を足しておく。
自分の老後の話は一人っ子の老後。親の老後と自分の老後をどう考えるかにも書いています。
一人っ子のお金でよく聞く相談
実際に寄せられるのは、金額そのものより気持ちの部分の悩みが多いです。こんな声があります。
- 足りないのは収入より、貯める分を先に取り分ける仕組みのほうです。
- まわりの言葉に傷ついても、家計の中身を説明する義務はありません。
- 介護の不安は、自分の貯金から出す前提をいったん外すと小さくなります。
「一人っ子なのに、思ったほど貯まりません」
一番よく聞く相談です。総額が少ないはずなのに手元に残らない、という感覚ですね。
多くの場合、原因は使いすぎではなく、貯める分を先に取り分けていないことにあります。
児童手当をそのまま生活費に混ぜてしまうと、18年間で200万円を超えるお金が記憶に残らないまま消えていきます。
口座を分けて、入ってきたら動かさない。それだけで結果が変わります。
「まわりに『一人っ子は余裕があっていいね』と言われるのがつらい」
悪気のない言葉ほど、返しにくいですよね。
こういう時は、説明しようとせず「そうでもないんですよ」と一言で切り上げて構いません。家計の中身を説明する義務はありません。
一人っ子を選んだ事情は家庭ごとに違います。実際、一人っ子の家庭は年々増えていて、珍しい形ではなくなっています。
割合の話は一人っ子の割合はどれくらい?統計と増えている理由にまとめました。
「親の介護にかけるお金がなくて、今から不安です」
教育費と介護が重なりそうで怖い、という声も多いです。
ここで大事なのは、自分の貯金から出すと決めてしまわないことです。まずは親の年金と預貯金で足りる範囲を確かめます。
足りない部分だけを自分の課題にすれば、不安の大きさはかなり下がります。全部を背負う前提で考えると、実際より重く見えてしまうんです。
一人っ子の費用についてよくある質問
一人っ子の教育費は、いくら貯めておけば安心ですか?
一番大きな山は大学の入学年なので、そこに間に合わせる形で考えます。国立大学なら4年で約243万円、私立大学は初年度の納付金だけで平均約148万円かかります。高校卒業までに300万円前後を用意しておくと、進路の選択肢を狭めずに済むご家庭が多いです。
一人っ子と2人兄弟で、費用はどれくらい違いますか?
幼稚園から高校まで全部公立の場合、1人で約614万円なので、2人だと単純計算で約1,228万円です。ただし制服のおさがりや行事の費用など、2人目で減る項目もあります。総額の差よりも、進学の時期が重なる年があるかどうかのほうが家計には効いてきます。
一人っ子はお金持ちが多いというのは本当ですか?
人数と収入に決まった関係はありません。1人に使えるお金の上限が高くなるので、持ち物や習い事の数が外から見えやすいだけのことが多いです。むしろ経済的な事情から子どもは1人と決めたご家庭もあります。
支援制度で、一人っ子の家が対象外になるものはありますか?
児童手当の第3子以降の加算と、扶養する子どもが3人以上の世帯を対象にした大学の授業料減免は使えません。一方で高校の授業料支援や、収入の条件で決まる給付型奨学金は人数に関係なく対象になります。
親の介護にかけるお金がない時、どこに相談できますか?
住んでいる市区町村の地域包括支援センターが入り口になります。相談は無料で、介護保険を申し込む前の段階でも使えます。勤務先の介護休業や介護休暇も法律で決まった制度なので、費用と働き方の両方から相談してみてください。
まとめ
一人っ子の費用は、総額で見れば確かに少なく済みます。ただ、それがそのまま家計の余裕になるとは限りません。
1人に使える上限が高いぶん、ブレーキをかけるのは家庭の側になります。月にいくらまでと先に決めておくだけで、ずいぶん動きやすくなります。
支援制度がきょうだいの多い家庭に厚いのも、知っておいて損はありません。使えないものを数えるより、使えるものを確認しておきましょう。
そして、お金の山は教育費で終わりません。親の介護と自分の老後まで同じ紙に書いておくと、その時に慌てずに済みます。
数字を見ると不安になるかもしれませんが、山の位置さえ分かっていれば手は打てます。今日は口座を1つ分けるところからで十分です。
育て方の全体像は一人っ子の育て方(甘やかしと自立のバランス)にまとめています。
お子さんや自分がどのタイプに近いか迷ったら、きょうだい構成タイプ診断で育った環境と今の行動を照らし合わせてみましょう。
一人っ子についてほかに気になることがあれば、きょうだい構成ナビ トップからたどってみてください。
- 公立でも子ども1人にかかる年間費用は小学校で約37万円、中学校で約54万円、高校で約60万円が目安
- 幼稚園から高校までの15年間は、すべて公立で約614万円、すべて私立で約1,969万円
- 2人兄弟の費用は単純計算で約2倍だが、おさがりや行事の兼用で2人目は少し軽くなる
- 一人っ子の家で本当に変わるのは総額より、1人に使えるお金の上限が高くなること
- 児童手当の加算も大学の授業料無償化も、条件は子ども3人以上なので一人っ子の家は対象外
- 高校の授業料支援や給付型奨学金は人数に関係なく使えるので、使える制度を先に確認する
- 教育費の先には親の介護と自分の老後があり、一人っ子は分担する相手がいないぶん早めの確認が効く
コメント